碳捕集、利用与封存(CCUS)是我国实现深度减排和碳中和目标的重要技术。通过从电力、钢铁、水泥等行业捕集二氧化碳,并将其运输至适宜的地质储层进行利用与封存,CCUS能够为难以直接消除的工业排放提供减排途径。规模化部署CCUS,需要统筹排放企业的位置、地质封存资源的分布及运输成本。随着能源和产业结构转型,二氧化碳排放量与封存能力都将持续变化,仅考虑某一时点的源汇分布,难以充分支撑长期基础设施规划。
针对这一问题,北京大学地球与空间科学学院、能源研究院章凯强研究员团队在国际能源领域期刊Applied Energy发表题为“China’s dynamic layouts of carbon capture utilization and storage”的研究成果。研究构建全国尺度动态源汇匹配优化模型,覆盖31个省份、16个沉积盆地及煤电、气电、钢铁、水泥和化工5类行业,比较2025-2060年8种情景下的部署规模、空间格局与经济性,将排放源的变化与封存能力的增长相结合,使CCUS布局研究同时考虑“在哪里部署”和“何时建设”。
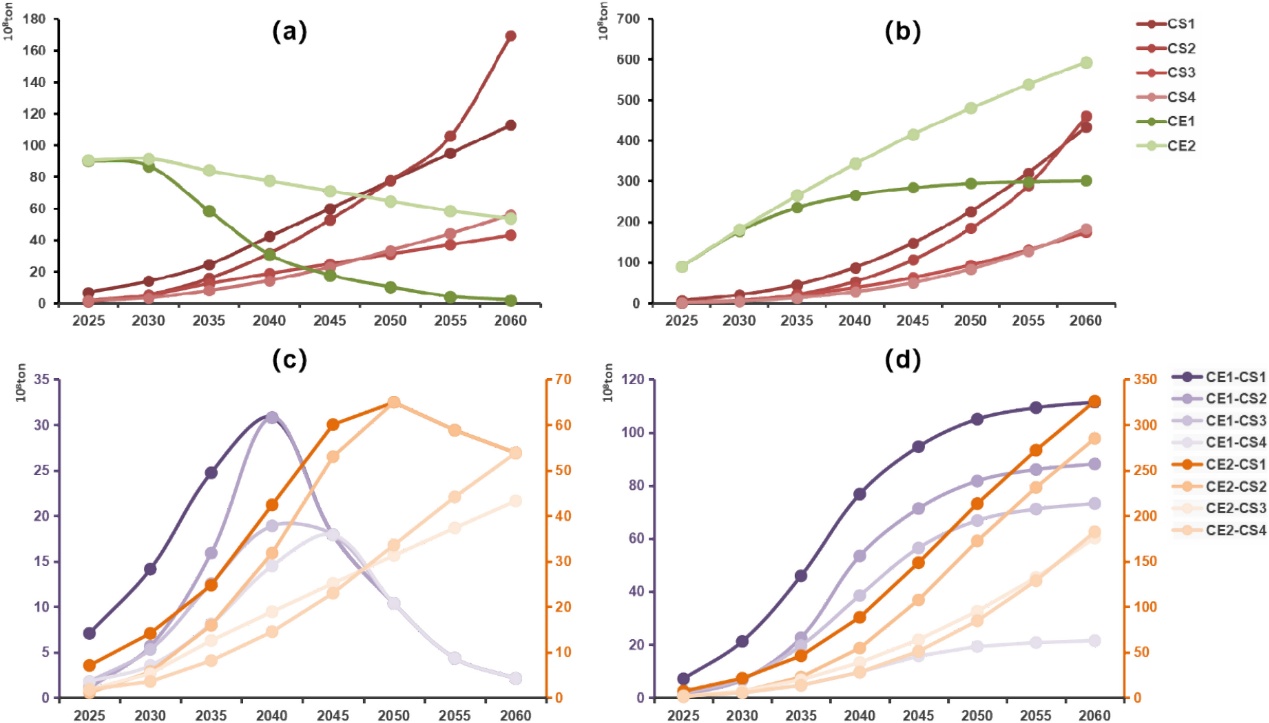
图1两条排放路径与四条封存能力增长路径及其组合情景下的年度和累计碳捕集与封存量
研究发现,减排进程显著影响CCUS的部署规模与时间窗口。在按照碳中和承诺加快减排、同时较早扩大封存能力的情景下(CE1-CS1),至2060年累计捕集与封存二氧化碳达111亿吨,年度规模于2040年达峰;在延续既定政策、采用相同封存能力增长路径的情景下(CE2-CS1),累计量达325.9亿吨,峰值推迟至2050年前后。后一情景下更高的残余排放,使捕集需求持续更长时间。空间布局方面,煤电是主要捕集来源,鄂尔多斯盆地是重要封存枢纽。山西至鄂尔多斯盆地、河北至渤海湾盆地、新疆至塔里木盆地等构成重要源汇连接,体现出重点排放地区与大型封存盆地协同部署的潜力。
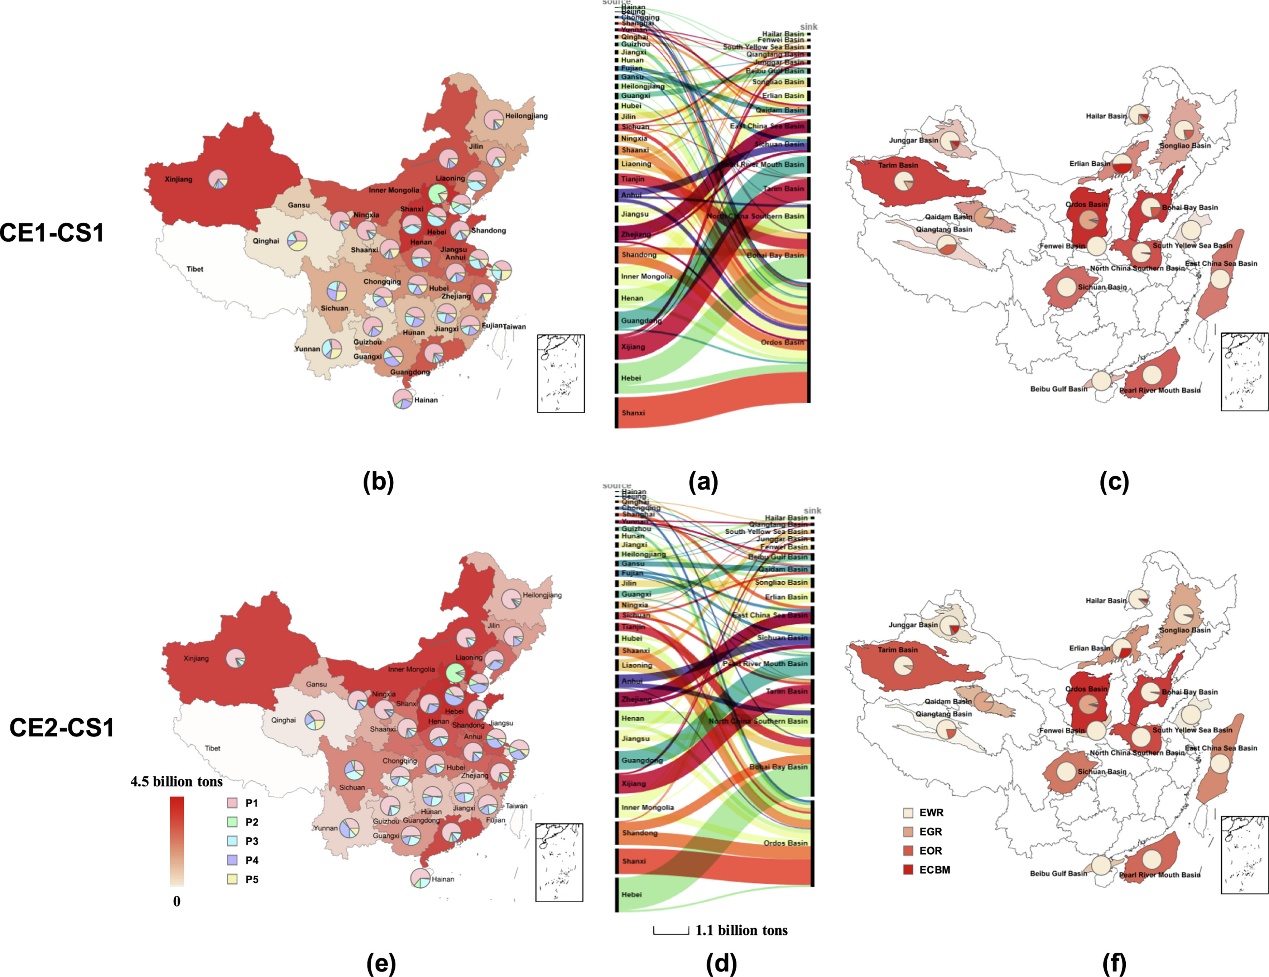
图2两种代表性情景下我国省级排放源与盆地级封存汇的匹配格局
动态分析进一步显示,在较快减排路径下,后期封存活动逐渐向较少盆地集中;在延续既定政策的路径下,更多盆地持续参与封存。这些结果表明,CCUS基础设施建设应与行业减排进程衔接,兼顾近期需求与长期利用规模,并围绕重点盆地推进多排放源共享设施建设。
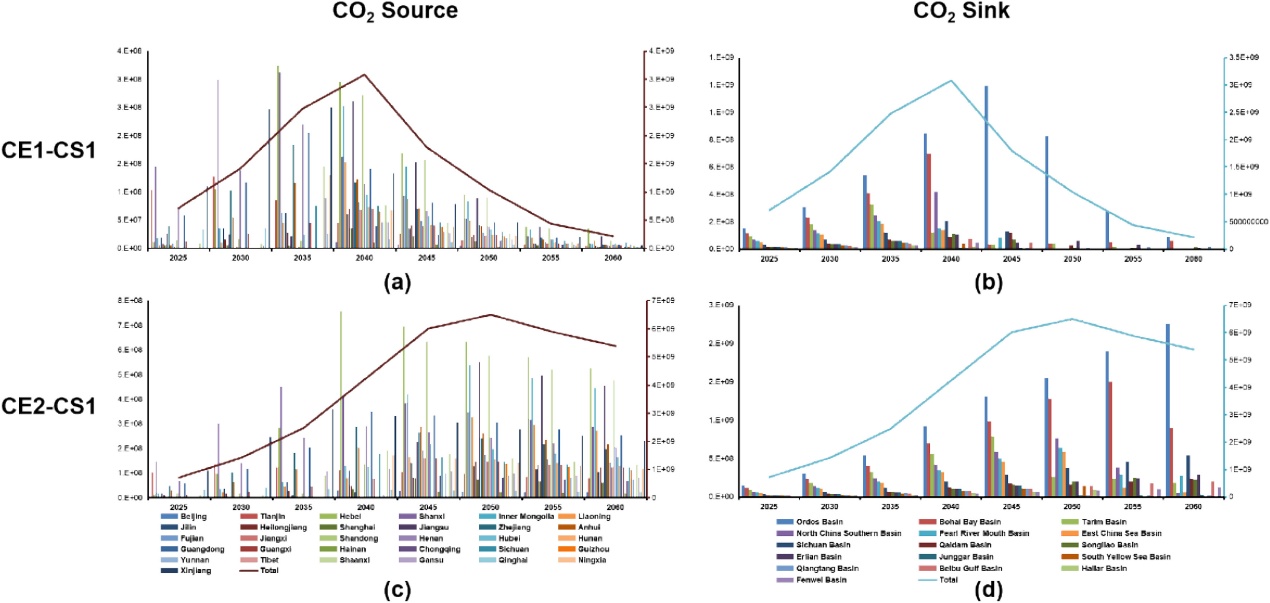
图3 2025-2060年两种代表性情景下各省捕集量与各盆地封存量的动态变化
经济与政策分析显示,在研究设定的技术经济条件下,按照碳中和承诺推进减排、同时较早扩大封存能力(CE1-CS1情景)可产生约4.85万亿元净经济收益。技术进步能够降低捕集成本、改变行业竞争力;补贴影响利用封存方式的选择;碳交易的作用则随碳价和行业而异。研究为结合行业特征、区域资源和技术经济性制定差异化支持政策提供了依据。
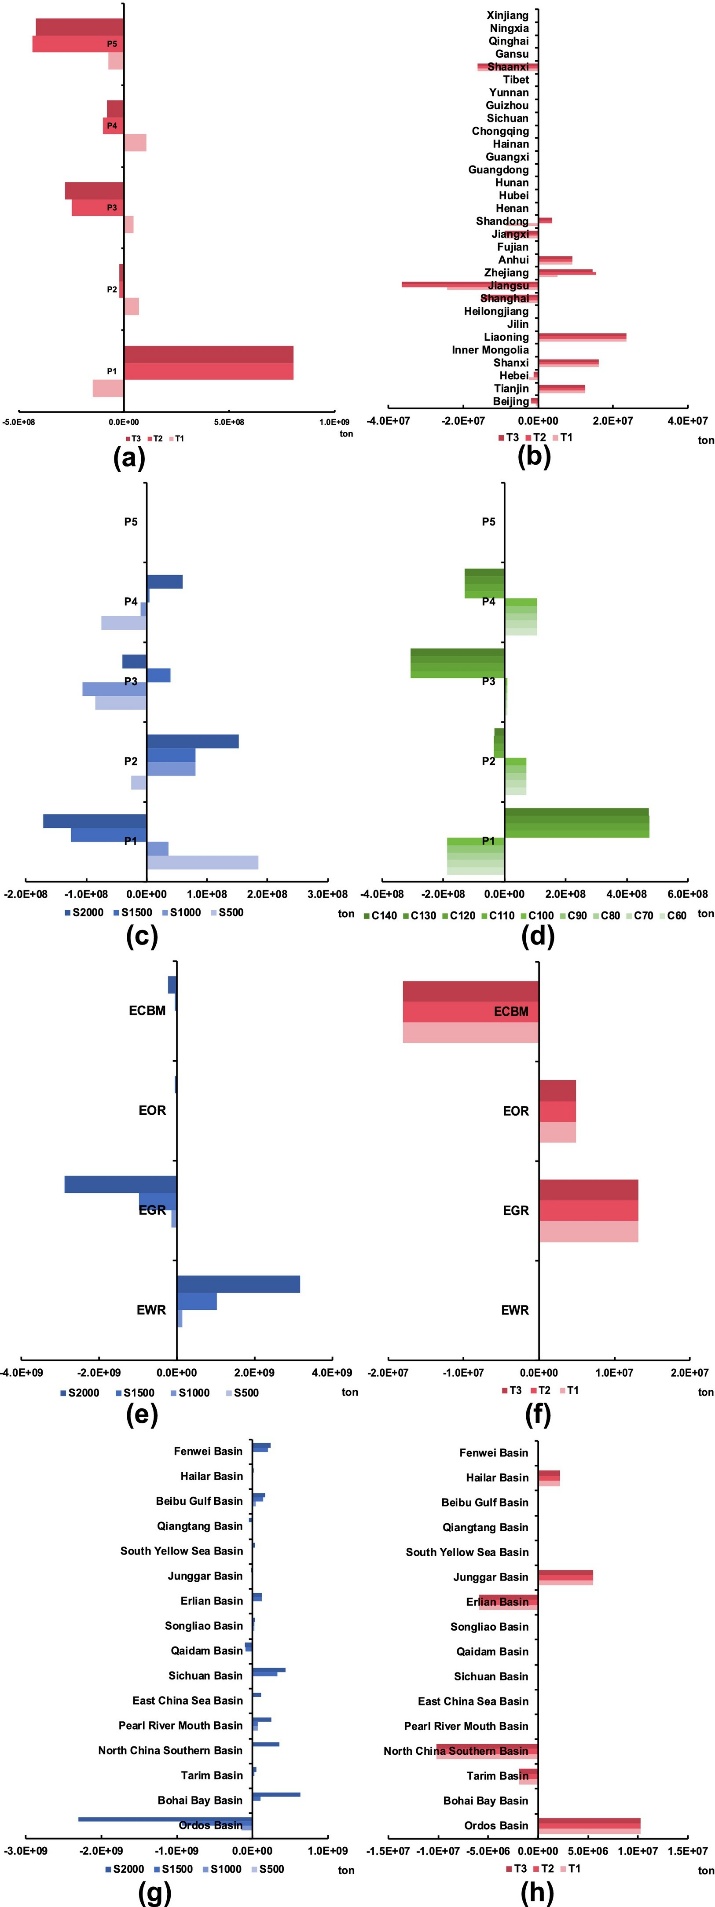
图4 技术进步、补贴与碳交易对我国CCUS布局的影响
北京大学能源研究院博士后、生态环境部环境规划院战略规划研究所助理研究员郑博月为论文第一作者,北京大学能源研究院研究员章凯强为论文唯一通信作者。合作单位包括生态环境部环境规划院、奥地利莱奥本矿业大学和英国萨里大学。该研究得到国家重点研发计划、国家自然科学基金及鄂尔多斯市重点研发计划等项目资助。